Familienbonus 2027:
der blinde Fleck
Eine Reform soll Mütter zu mehr Arbeit bewegen. Meine Rechnung zeigt: Sie kann Mehrarbeit steuerlich bestrafen — ausgerechnet bei den Familien, die man entlasten wollte.
Aus Wahlfreiheit wird eine Falle
Der Nationalrat hat am 8. Juli mit den Stimmen von ÖVP, SPÖ und NEOS eine Änderung beim Familienbonus Plus beschlossen. Sie tritt am 1. Jänner 2027 in Kraft.
Der Familienbonus senkt die Einkommensteuer um bis zu 2.000 Euro pro Kind und Jahr. Bisher konnten Eltern frei wählen, wer ihn geltend macht — meist der besserverdienende Elternteil, weil dort genug Steuer anfällt, um ihn voll auszuschöpfen.
Ab 2027 ist damit Schluss, sobald kein Kind unter vier Jahren mehr im Haushalt lebt. Dann sind nur noch die Aufteilungen 75 zu 25 oder 50 zu 50 möglich. Kann der geringer verdienende Elternteil seinen zugeteilten Anteil mangels ausreichender Steuerlast nicht ausschöpfen, schrumpft die Entlastung — bei mehreren Kindern erheblich.
Wie aus 2.000 Euro nur noch 1.607 werden
Mein Beispiel: Der Vater verdient 39.200 Euro brutto im Jahr und zahlt 3.032 Euro Lohnsteuer. Die Mutter arbeitet Teilzeit, verdient 19.600 Euro brutto und zahlt nur 107 Euro Lohnsteuer.
| Elternteil | Bisher genutzt | Ab 2027 |
|---|---|---|
| Vater39.200 €, 3.032 € Lohnsteuer | 2.000 € | 1.500 € |
| Mutter19.600 € Teilzeit, 107 € Lohnsteuer | — | 500 € zugeteiltnur 107 € nutzbar |
| Entlastung gesamt | 2.000 € | 1.607 € |
Die Mutter bekommt zwar 500 Euro zugeordnet, kann davon aber nur 107 Euro nutzen — mehr Lohnsteuer zahlt sie nicht. Die übrigen 393 Euro verfallen. Und das skaliert mit der Kinderzahl:
„Wenn die Frau nicht ausreichend verdient, um den Absetzbetrag voll nutzen zu können, verliert die Familie trotz Kindern Entlastung.“Jael Loutati, im eXXpress
Nichtarbeiten kann steuerlich günstiger sein als ein niedriges Einkommen
Hier greift eine zweite Regel in die entgegengesetzte Richtung: der Alleinverdienerabsetzbetrag (AVAB). Er bleibt erhalten, solange ein Partner gar nicht oder nur sehr wenig verdient — und fällt weg, sobald die Einkommensgrenze überschritten wird.
| Szenario | Steuerlast Haushalt |
|---|---|
| Mutter verdient 19.600 € im Jahr | 1.532 € |
| Mutter ohne Erwerbseinkommen | 920 € |
| Differenz | 612 € |
Die Differenz von 612 Euro entspricht genau dem AVAB bei einem Kind. Rein steuerlich wird Nichterwerbstätigkeit damit günstiger behandelt als ein niedriges Erwerbseinkommen — obwohl die Regierung gerade diese ausweiten will.
Die Folgenabschätzung zur Reform ist 422 Seiten lang. Den AVAB und seine Wechselwirkung mit dem Familienbonus erwähnt sie mit keinem einzigen Wort.
Kein Randfall, sondern das häufigste Modell
Betroffen ist Österreichs häufigstes Erwerbsmodell von Eltern: bei 48,6 % der Paare mit Kindern unter 15 arbeitet der Vater Vollzeit und die Mutter Teilzeit. Es trifft vor allem Gering- und Normalverdiener — und damit überproportional Frauen, die häufiger in schlechter bezahlten, systemrelevanten Berufen arbeiten. Auch Selbständige geraten in die Falle, etwa in investitionsstarken Jahren mit wenig Gewinn.
„Frauen, die das betrifft, tragen doppelt zu dieser Gesellschaft bei: weil sie in systemrelevanten, schlecht bezahlten Berufen arbeiten — und weil sie die Leistungsträger von morgen großziehen.“Jael Loutati
Was stattdessen wirken würde
Der Verlust eines Absetzbetrags allein bringt niemanden dazu, mehr zu arbeiten — dafür braucht es reale Rahmenbedingungen. Mein Vorschlag setzt an beidem an:
Fünf Ansatzpunkte
- Haushaltsabsetzbetrag statt Alleinverdienerabsetzbetrag — an das Haushaltseinkommen gekoppelt, nach Kinderzahl gestaffelt.
- Wahlfreiheit beim Familienbonus beibehalten, statt sie einzuschränken.
- Haushaltshilfen für berufstätige Familien steuerlich absetzbar machen.
- Freibetrag für Ferienbetreuung — weil Betreuungsbedarf nicht mit dem vierten Geburtstag endet.
- Care-Arbeit stärker anerkennen und ganztägige Kinderbetreuung ausbauen, gerade im ländlichen Raum.
„Eine Frau wird nicht mehr Stunden arbeiten, nur um mehr Absetzbetrag zu bekommen.“Jael Loutati
Von der Rechnung zur Debatte
Ich habe meine Rechenbeispiele als Papier an Politik und Medien geschickt und eine Petition gestartet — ohne Werbebudget.
Für den Erhalt der Wahlfreiheit beim Familienbonus — 50/50 oder 100/0. Zur Petition →
Ich habe nachgefragt — hier ist die Antwort im Original
Die Antwort des Bundesministeriums für Finanzen zu meiner Anfrage, wie das Kürzen eines Absetzbetrags einen Erwerbsanreiz schaffen soll. Ich stelle sie hier ungekürzt zur Verfügung — damit sich jede und jeder ein eigenes Bild machen kann.
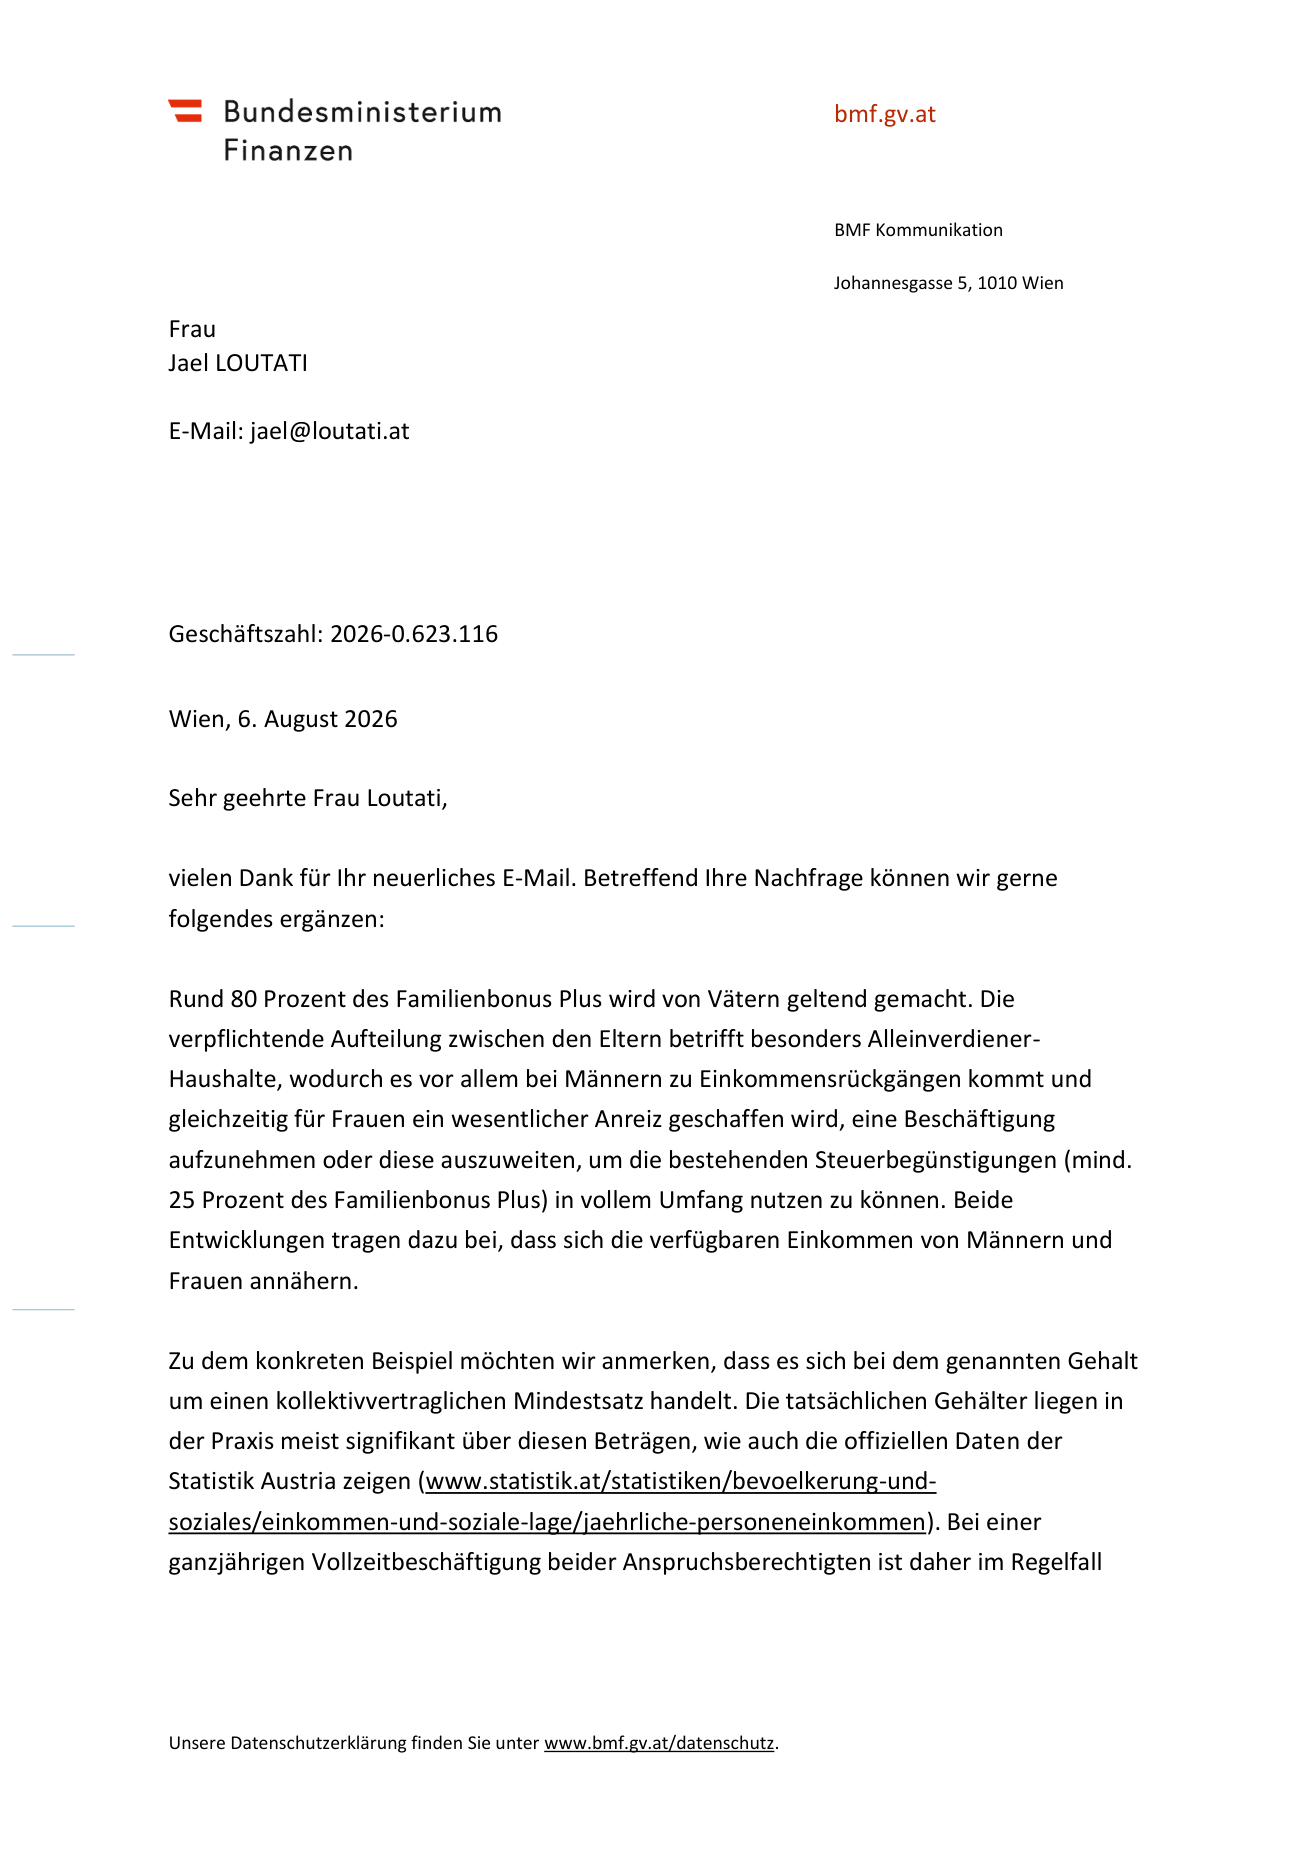
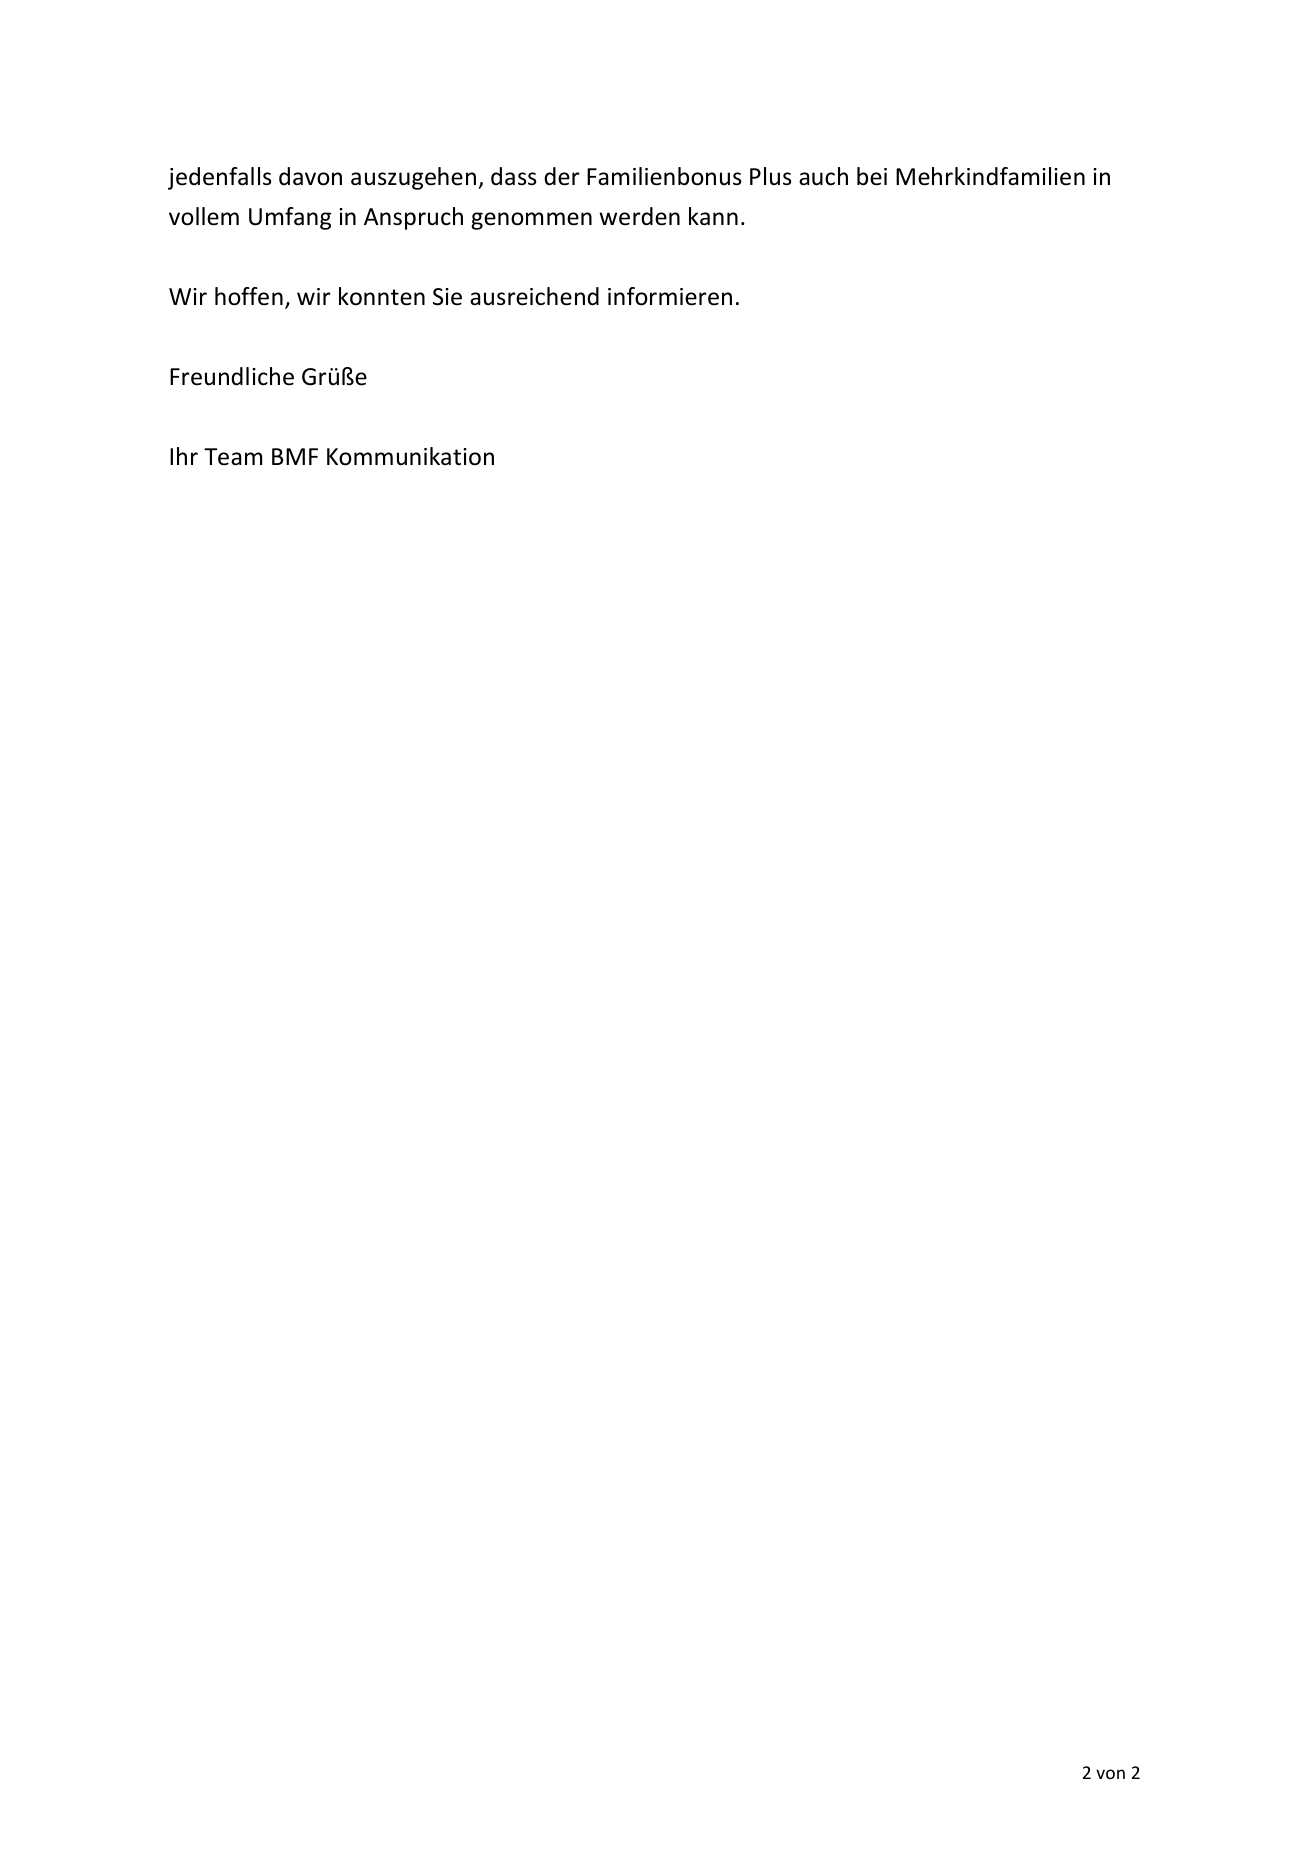
Kern der Antwort: Der Familienbonus werde zu rund 80 % von Vätern beansprucht; die verpflichtende Aufteilung solle einen Erwerbsanreiz für Frauen schaffen. Das von mir gewählte Rechenbeispiel gehe von einem kollektivvertraglichen Mindestlohn aus — tatsächliche Gehälter lägen laut Statistik Austria höher, sodass der Bonus auch bei mehreren Kindern nutzbar bleibe. Genau diese Annahme prüfe ich in meiner Rechnung weiter.